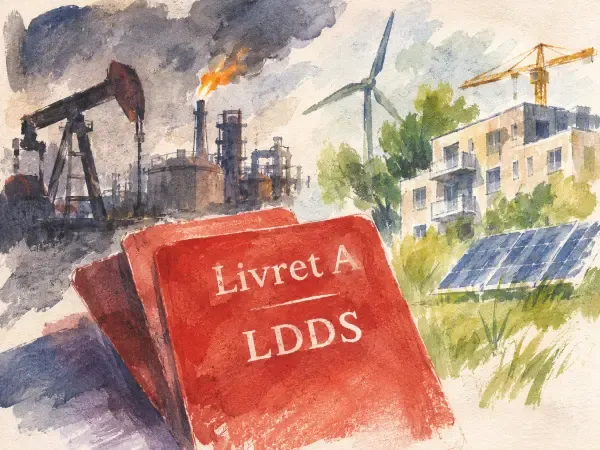
Le Livret de développement durable et solidaire porte une promesse claire : selon la Caisse des dépôts, chaque euro de LDDS centralisé correspond à un euro finançant la transformation écologique. Pourtant, le Fonds d’épargne qui rassemble ces dépôts avec ceux du Livret A et du Livret d’épargne populaire détenait, fin 2025, 1,1 milliard d’euros d’actions et d’obligations d’entreprises produisant du pétrole et du gaz.
La contradiction est moins simple qu’elle n’y paraît. Elle révèle surtout un aspect méconnu de l’épargne réglementée : derrière les prêts au logement social se trouve un immense portefeuille financier, dont les choix d’investissement ne sont pas tous dictés par la mission écologique affichée.
Pourquoi l’argent des livrets va aussi en Bourse
Au 31 décembre 2025, le Fonds d’épargne centralisait 406,5 milliards d’euros issus du Livret A, du LDDS et du LEP. Il disposait également de fonds propres et d’autres ressources.
Son bilan comptait 244,9 milliards d’euros de prêts de long terme, principalement destinés au logement social et aux collectivités, et 208,4 milliards d’euros d’actifs financiers. En 2025, il a accordé 41,7 milliards d’euros de nouveaux prêts, contribuant notamment au financement de 123 036 logements sociaux neufs.
Pourquoi conserver autant de placements financiers au lieu de tout prêter ?
Parce que les deux usages de l’argent obéissent à des calendriers opposés. Un épargnant peut retirer ses économies à tout moment. Un bailleur social rembourse son emprunt pendant plusieurs décennies, parfois jusqu’à 80 ans. Le Fonds doit donc conserver des actifs produisant des revenus et suffisamment de liquidités pour faire face aux retraits.
Ses placements comprennent principalement des obligations, notamment de la dette publique, ainsi que des actions et d’autres investissements. La Caisse des dépôts les utilise pour contribuer à la rémunération de l’épargne, renforcer la solidité du Fonds et soutenir des financements de long terme.
Cette nécessité financière explique l’existence du portefeuille. Elle ne dicte cependant pas toutes les entreprises qui doivent y figurer.
Une exposition limitée, mais plus large que les seuls producteurs
Les 1,1 milliard d’euros concernent les actions et obligations d’entreprises produisant directement du pétrole ou du gaz.
Le périmètre s’élargit lorsqu’on inclut les sociétés présentes dans toute la chaîne des hydrocarbures : production, transport, transformation et distribution.
Le rapport annuel 2025 du Fonds d’épargne donne deux mesures de cette exposition :
- 2,65 % du portefeuille financier, si l’on comptabilise intégralement les titres des entreprises concernées.
- 1,21 %, si l’on pondère chaque participation selon la part du chiffre d’affaires réellement liée aux activités fossiles.
Ce deuxième indicateur était de 1,15 % fin 2024. Il a donc légèrement augmenté. Pourtant, la Caisse précise que les montants investis ont diminué en valeur absolue : c’est la contraction plus rapide du portefeuille financier qui a fait monter leur poids relatif.
Autrement dit, la proportion de pétrole et de gaz a augmenté alors même que les sommes correspondantes reculaient.
Ces chiffres décrivent des détentions de titres, pas nécessairement le financement direct d’un nouveau puits. Une action achetée en Bourse à un autre investisseur n’apporte pas directement d’argent frais à l’entreprise. Une obligation nouvellement émise peut, en revanche, lui fournir des capitaux. Et détenir des actions donne à leur propriétaire des droits de vote sur certaines décisions.
Ce qui va réellement changer en 2027
En septembre 2026, la Caisse des dépôts a publié une nouvelle politique climatique consacrée à l’énergie. Elle prendra effet le 1er janvier 2027, uniquement pour les nouveaux engagements.
Certaines interdictions existaient déjà. Depuis 2022, le groupe exclut notamment le financement direct de nouveaux projets de production gazière. Les financements directs de nouveaux projets pétroliers et de leurs infrastructures associées étaient également exclus.
La politique de 2026 maintient ces restrictions, avec des exceptions limitées, et fait évoluer l’encadrement des investissements dans les entreprises pétrolières. Elle ne reprend toutefois pas l’engagement pris en 2022 d’exclure les entreprises dépourvues de plan de réduction de leur production pétrolière.
Chaque entité financière du groupe s’engage désormais à ne pas augmenter, par rapport à fin 2025, son exposition en valeur absolue aux entreprises développant de nouveaux projets d’exploration ou de production de pétrole.
La nouvelle politique prévoit aussi l’arrêt des nouveaux financements obligataires ordinaires aux entreprises productrices de pétrole. Les obligations vertes et durables, destinées à financer des activités répondant à des critères environnementaux, peuvent rester autorisées après examen.
La nouvelle politique ne prévoit donc pas une sortie générale des entreprises pétrolières et gazières. Les participations existantes peuvent subsister, et certains nouveaux placements restent possibles.
La Caisse défend cette approche par le dialogue actionnarial : conserver des titres permettrait d’influer sur les stratégies des entreprises, de leur demander des plans de transition et d’encourager leur diversification vers les énergies bas carbone.
L’argument mérite d’être jugé sur ses résultats. Une entreprise qui publie un plan climatique réduit-elle effectivement ses émissions et ses investissements dans de nouveaux gisements ? La qualité du dialogue importe moins que les changements qu’il obtient.
Le choix qui appartient à un investisseur public
Revenons au LDDS. L’engagement d’un euro consacré à la transformation écologique pour chaque euro centralisé est calculé à l’échelle du Fonds, pas en suivant individuellement l’argent de chaque épargnant.
Les ressources sont mutualisées. Des financements écologiques et des participations dans les hydrocarbures peuvent ainsi coexister dans le même ensemble.
La présence de titres pétroliers ne suffit pas à remettre en cause les missions sociales et environnementales du Fonds. Elle révèle néanmoins un arbitrage dont les épargnants peuvent légitimement vouloir connaître les critères.
Une politique plus restrictive pourrait être décidée par la Caisse des dépôts, sous le contrôle de sa Commission de surveillance, qui comprend notamment des parlementaires. Elle réduirait l’univers des investissements possibles. Son incidence réelle sur la diversification, la liquidité et le rendement devrait être évaluée, plutôt que supposée.
La Caisse pourrait également rendre plus lisibles, spécifiquement pour le Fonds d’épargne, les entreprises fossiles détenues, les exceptions justifiant leur maintien, les votes exercés en assemblée générale et les résultats obtenus.
Car le véritable test de la politique de 2027 sera concret : quelles participations pétrolières et gazières resteront dans le Fonds d’épargne, pour quels montants, et qu’auront-elles permis de changer ?
Sources consultées
- Caisse des dépôtsRapport annuel 2025 du Fonds d’épargne
- Caisse des dépôtsFAQ sur les engagements climatiques
- Caisse des dépôtsLignes sectorielles pour le financement du secteur de l’énergie, septembre 2026
- Caisse des dépôtsPolitique climat du groupe Caisse des Dépôts, secteur Pétrole et Gaz, octobre 2022
- Caisse des dépôtsTransformation écologique : avec 40 Md€ déjà mobilisés en 18 mois