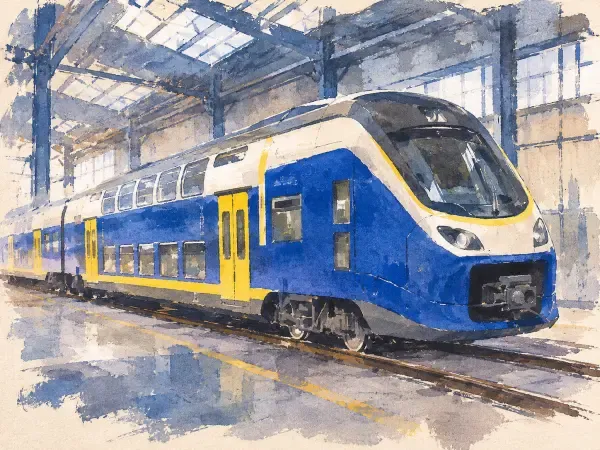
En Allemagne, des dizaines de trains régionaux commandés à Alstom attendent toujours leur mise en service. Certains ont déjà été construits, mais ils ne disposent pas des autorisations nécessaires pour transporter des voyageurs. Dans le nord du pays, les premiers exemplaires auraient dû circuler dès décembre 2024. Leur arrivée est désormais repoussée à 2028.
Pour les voyageurs, cela signifie des années supplémentaires dans des trains de remplacement, parfois sans climatisation ni Wi-Fi. Pour Alstom, le problème prend une tout autre dimension : six contrats représentant environ 5 milliards d’euros de matériel roulant, hors maintenance, sont désormais considérés comme déficitaires.
Le lundi 2 novembre, le constructeur ferroviaire français a annoncé une forte révision de ses prévisions financières. Sa marge d’exploitation ajustée attendue pour l’exercice 2026-2027 tombe de 6,5 % à environ 1 %. Surtout, le groupe prévoit un flux de trésorerie disponible négatif de 1,5 milliard d’euros, alors qu’il anticipait auparavant un flux positif.
Une seule homologation devait ouvrir la voie à six contrats
Le cœur de la difficulté porte sur Coradia Max, une famille de trains régionaux à deux niveaux développée pour plusieurs réseaux allemands.
La logique industrielle semblait solide : concevoir une plateforme commune, obtenir les autorisations nécessaires sur un premier projet, puis réutiliser une grande partie du travail de validation pour les cinq suivants. Cette mutualisation devait éviter de recommencer les mêmes essais et les mêmes démarches pour chaque commande.
Elle a produit l’effet inverse lorsque le premier projet a pris du retard.
Des difficultés techniques apparues au printemps 2026 ont obligé Alstom à suspendre temporairement la fabrication pour éviter de multiplier les véhicules nécessitant des corrections. Les équipes ont trouvé des solutions, mais une nouvelle revue a révélé des faiblesses dans le calendrier des essais et de l’homologation.
Lors de la conférence financière du 2 novembre, le directeur général Martin Sion a indiqué que la première homologation était désormais attendue en mars 2028. Les autres projets suivront. Les six contrats sont déficitaires selon les estimations actuelles du groupe, et certains comportent des pénalités particulièrement élevées en cas de retard.
Le piège est révélateur : une plateforme commune permet de gagner du temps et de l’argent lorsqu’elle fonctionne, mais elle peut aussi concentrer les risques de plusieurs marchés sur une même étape technique.
Un train construit n’est pas encore un train livrable
L’homologation ferroviaire consiste à démontrer qu’un véhicule satisfait aux exigences techniques et de sécurité nécessaires à son exploitation. Elle conditionne son autorisation de mise sur le marché et, avec les autres vérifications requises, son utilisation commerciale.
La différence entre fabrication et mise en service est particulièrement visible autour de Brême et de Hanovre.
La société publique de transport de Basse-Saxe, la LNVG, a commandé 34 Coradia Max pour un réseau emprunté quotidiennement par près de 40 000 voyageurs. Depuis la commande de 2021, elle a enregistré sept reports successifs de livraison.
En attendant, l’exploitant DB Regio organise le service avec du matériel existant ou loué. Sur certaines lignes, les trains offrent moins de places, et certains ne disposent ni de climatisation ni de Wi-Fi. Jusqu’ici, les trains de remplacement ont néanmoins permis de maintenir les circulations prévues.
La LNVG a déjà engagé des demandes de pénalités et d’indemnisation. Mais elle écarte la rupture du contrat : relancer un appel d’offres, concevoir et construire de nouveaux trains prendrait encore des années. Le client est lui aussi prisonnier du calendrier industriel.
Pourquoi les retards vident aussi la trésorerie
Un grand contrat industriel ne se règle généralement pas en une fois. Le client verse des acomptes et des paiements successifs lorsque certaines étapes contractuelles sont franchies : fabrication, essais, réception ou mise en service, selon les accords.
Quand ces étapes glissent de plusieurs mois ou années, les encaissements suivent. L’entreprise peut avoir engagé d’importantes dépenses sans recevoir l’argent qu’elle attendait à cette date.
Alstom subit simultanément deux effets.
Le premier touche la rentabilité. Les corrections techniques, les retards, les pénalités contractuelles et les nouvelles estimations de coûts ont obligé le groupe à réévaluer les marges attendues sur plusieurs projets. Sa marge d’exploitation ajustée du premier semestre est ainsi passée de 6,4 % un an auparavant à environ -4 %.
Le second touche les liquidités. Alstom a consommé 1,248 milliard d’euros de trésorerie disponible au premier semestre et prévoit 1,5 milliard sur l’ensemble de l’exercice. Le décalage des paiements liés aux trains allemands explique l’essentiel de la nouvelle dégradation des prévisions, auquel s’ajoutent d’autres incertitudes commerciales.
Le directeur financier Bernard Delpit estime qu’environ un milliard d’euros de la consommation prévue cette année devrait être récupéré lors des exercices suivants, grâce à des paiements différés. Mais les coûts supplémentaires et les pertes attendues sur les contrats, eux, ne disparaîtront pas avec le calendrier.
Alstom doit restaurer sa capacité à livrer
Le paradoxe est que le constructeur ne manque pas de clients. Il a enregistré 11 milliards d’euros de nouvelles commandes au premier semestre, pour 9,3 milliards de chiffre d’affaires. Son problème immédiat est de transformer les contrats remportés en trains fiables, homologués, livrés et payés.
La direction a commencé à revoir les projets les plus risqués avec des équipes d’experts spécialisées. Sur Coradia Max, elle a réduit la cadence de fabrication pour privilégier les essais et la correction des trains existants. C’est un ralentissement volontaire destiné à éviter d’accumuler des équipements qu’il faudrait ensuite modifier.
Mais la crise pourrait également conduire Alstom à se séparer de certaines activités. Le groupe veut réduire son endettement d’environ 2 milliards d’euros d’ici septembre 2027. Bernard Delpit a indiqué qu’une part importante de cet effort devrait passer par des cessions d’actifs. La direction examine notamment des activités rentables qu’elle ne considère pas comme centrales pour son avenir.
Le périmètre de ces ventes reste à déterminer. Le choix sera délicat : vendre des activités peut procurer rapidement des liquidités, mais prive aussi le groupe de leurs bénéfices futurs et éventuellement de certaines compétences industrielles.
Alstom a parallèlement obtenu une nouvelle ligne de crédit de 2 milliards d’euros pour renforcer sa marge de manœuvre financière.
Pour un grand industriel européen, cette crise rappelle qu’une capacité de production ne se mesure pas seulement en usines, en salariés ou en commandes. Elle dépend aussi de la maîtrise des essais, de l’homologation, des délais et des engagements financiers pris avant même que le premier train ne roule.
La prochaine démonstration de force d’Alstom ne sera donc pas de signer un contrat supplémentaire. Elle sera de faire circuler les premiers Coradia Max allemands, puis de livrer les cinq autres programmes sans nouveau dérapage.
Sources consultées
- AlstomRésultats préliminaires d’Alstom pour le premier semestre de l’exercice fiscal 2026/27
- Alstom / Stock AnalysisH1 26/27 Earnings Call Transcript, 2 November 2026
- LNVGNeue Doppelstockzüge für Niedersachsen und Bremen
- DB RegioInformationen zu unseren Fahrzeugen in 2026
- ReutersAlstom plunges as it slashes outlook second time in 2026