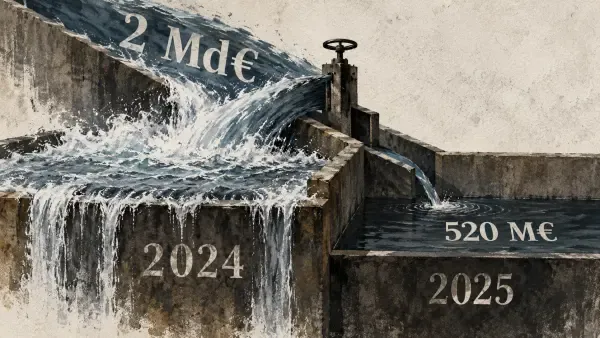
Un impôt annoncé à 2 milliards d’euros qui n’en rapporterait finalement qu’environ 520 millions. Une contribution sur les grandes entreprises qui atteint presque sa prévision. Une taxe sur les rachats d’actions qui rapporte plus de deux fois et demie ce qui était attendu.
Le rapport sur l’application des mesures fiscales publié mercredi 23 septembre par la commission des finances de l’Assemblée nationale permet de confronter plusieurs prélèvements créés en 2025 à leur premier exercice réel. À l’approche du budget 2027, leur trajectoire raconte surtout une chose : le taux affiché ne suffit pas à prévoir le rendement d’un impôt lorsque son assiette peut bouger.
Le cas le plus spectaculaire est celui de la contribution différentielle sur les hauts revenus, la CDHR. Elle doit porter à au moins 20 % l’imposition de certains foyers dont le revenu fiscal de référence dépasse 250 000 euros pour une personne seule ou 500 000 euros pour un couple.
Lors de sa présentation, le gouvernement en attendait 2 milliards d’euros sur les revenus de 2025. La prévision inscrite en loi de finances avait déjà été ramenée à 1,9 milliard. Les acomptes effectivement encaissés fin 2025 n’ont atteint que 369,4 millions. Avec le solde attendu au printemps, l’administration estime désormais le produit total à environ 520 millions d’euros. Le rapporteur général juge même ce chiffre encore optimiste.
La prévision initiale avait raté une propriété essentielle de l’impôt : une part importante des revenus visés pouvait changer d’année.
Les foyers concernés perçoivent notamment des dividendes. À la différence d’un salaire déjà versé, leur distribution peut dans certaines situations être avancée ou reportée. Selon la direction de la législation fiscale, les dividendes soumis au prélèvement forfaitaire unique ont ainsi atteint 16 milliards d’euros au dernier trimestre 2024, deux fois la moyenne observée aux mêmes périodes entre 2021 et 2023. Pour le seul mois de décembre, leur montant a bondi de 138 % sur un an.
Le calendrier n’est pas anodin : la CDHR devait s’appliquer aux revenus de 2025. L’administration estime qu’une partie de ces distributions a été avancée en prévision de son entrée en vigueur. Le rapport chiffre à environ 1,5 milliard d’euros les recettes d’impôt sur le revenu et de prélèvements sociaux qui ont pu être encaissées dès fin 2024 du fait de ces dividendes supplémentaires. Une partie de la recette fiscale n’a donc pas disparu : elle a changé d’impôt et d’année. Mais l’assiette sur laquelle devait porter la nouvelle contribution, elle, s’est fortement réduite.
La contribution exceptionnelle sur les bénéfices des grandes entreprises offre un contraste utile. En comptabilité budgétaire, elle a produit 7,52 milliards d’euros en 2025, contre 7,84 milliards prévus en loi de finances. L’écart existe, et la Cour des comptes avait elle aussi relevé un risque d’optimisation par déplacement des bénéfices, mais il reste sans commune mesure avec celui de la CDHR.
La taxe sur les rachats d’actions est partie dans l’autre direction. Ses deux versions ont rapporté 532 millions d’euros en 2025, contre 200 millions initialement prévus. Ce bon rendement ne signifie pourtant pas que la taxe ait sensiblement freiné les opérations qu’elle visait : les entreprises du CAC 40 ont racheté pour 34,8 milliards d’euros de leurs propres actions en 2025, un record. Les recettes de la taxe représentaient environ 1,5 % de ce montant.
Ces trois résultats empêchent de tirer une règle simple du type « les nouvelles taxes rapportent moins que prévu ». Une recette peut manquer sa cible de trois quarts, l’approcher ou la dépasser. L’écart dépend en partie de la manière dont l’impôt rencontre les décisions économiques qu’il cherche à taxer.
C’est ce qui rend la CDHR particulièrement instructive pour les prochains budgets. Le problème ne tient pas seulement à une prévision trop généreuse : une assiette composée de revenus dont les contribuables peuvent choisir en partie le calendrier réagit à l’annonce même de l’impôt. Fin 2024, 16 milliards d’euros de dividendes ont ainsi été distribués avant que la contribution entre en vigueur. L’année suivante, l’impôt censé rapporter 2 milliards est désormais estimé à environ un quart de cette somme.